
Bonus Giorgetti
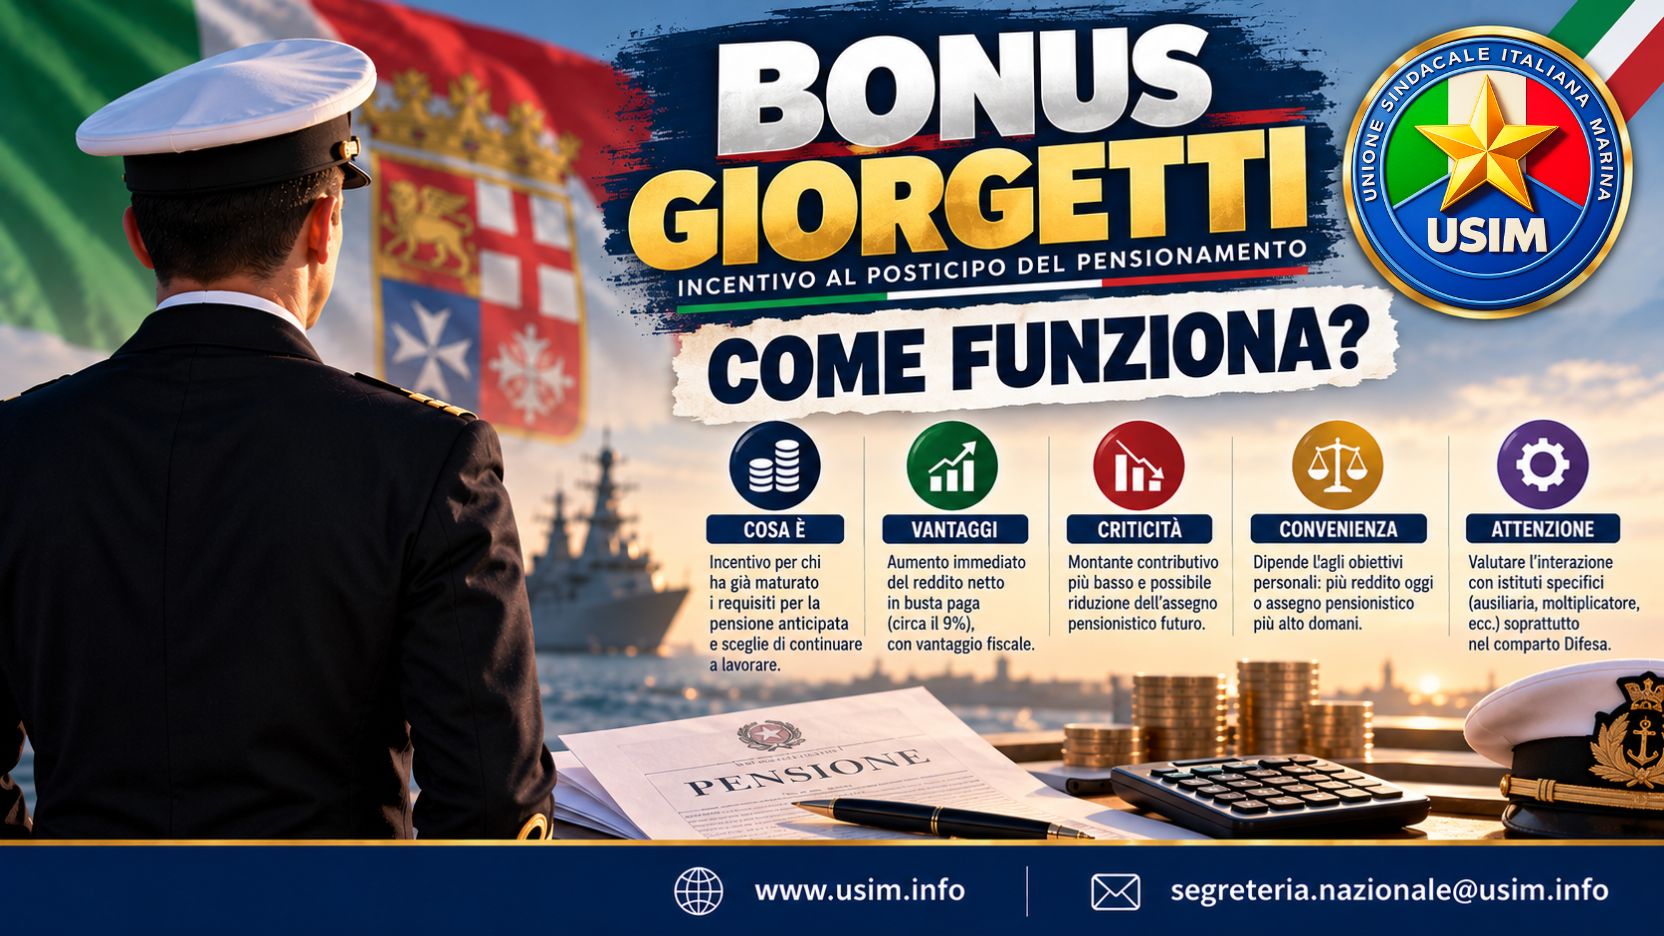
BONUS GIORGETTI: VANTAGGI IMMEDIATI E POSSIBILI EFFETTI SULLA PENSIONE
Il “Bonus Giorgetti”, formalmente noto come incentivo al posticipo del pensionamento, è una misura economica introdotta e prorogata per favorire la permanenza al lavoro dei dipendenti, pubblici e privati, che hanno già maturato i requisiti per la pensione anticipata.
Valutare in modo asettico e oggettivo l’adesione al Bonus Giorgetti significa mettere a confronto il vantaggio economico immediato con gli eventuali effetti di lungo periodo sulla posizione previdenziale. Di seguito, i principali elementi da considerare.
1. In cosa consiste il meccanismo
Il lavoratore dipendente che ha maturato i requisiti per la pensione anticipata può scegliere di continuare a lavorare e aderire all’incentivo. In questo caso:
· rinuncia all’accredito della quota di contribuzione previdenziale a proprio carico, indicata nell’esempio generale come generalmente pari all’8,80%;
· la somma corrispondente non viene versata all’ente previdenziale, ma viene riconosciuta direttamente in busta paga, come importo netto esentasse.
2. I possibili vantaggi (Pro)
· Maggiore liquidità immediata. La retribuzione netta mensile può aumentare; l’incremento è indicato orientativamente vicino al 9% della retribuzione imponibile, con variazioni in base al contratto e alla gestione previdenziale.
· Trattamento fiscale favorevole. La somma trasferita in busta paga beneficia dell’esonero contributivo e del trattamento fiscale previsto dalle disposizioni applicative.
· Possibilità di revoca. La scelta non è necessariamente irreversibile: è prevista la possibilità di revocare l’opzione e tornare al regime contributivo ordinario. La facoltà di recesso può essere esercitata una sola volta durante l’intero periodo di spettanza del bonus.
3. Gli svantaggi e gli aspetti da valutare (Contro)
· Riduzione del montante contributivo. Per il periodo di adesione, la quota a carico del lavoratore non viene versata all’INPS o all’ente previdenziale di appartenenza ed il montante contributivo finale risulta inferiore.
· Possibile riduzione della pensione futura. La pensione futura, calcolata su un montante ridotto (limitatamente alla quota non versata dal lavoratore, mentre la quota datoriale continua a essere versata), subirà una leggera flessione rispetto allo scenario in cui si continuasse a versare l'intera contribuzione.
· Effetti sugli istituti specifici del comparto. Per categorie come il personale del pubblico impiego e dei comparti sicurezza e difesa, è opportuno valutare anche l’interazione con istituti di fine carriera, ad esempio moltiplicatore e ausiliaria, perché la riduzione temporanea dei contributi potrebbe incidere sul calcolo finale.
4. Come orientarsi nella scelta
La convenienza dipende dal rapporto tra il beneficio economico ricevuto durante gli ultimi anni di servizio e gli eventuali effetti sulla pensione futura.
· Chi privilegia il presente può essere interessato a incrementare la liquidità mensile durante la permanenza in servizio.
· Chi privilegia il futuro può preferire mantenere la contribuzione ordinaria, puntando a massimizzare l’assegno pensionistico definitivo. Per chi opterà per il moltiplicatore, il Bonus Giorgetti non risulta conveniente nell’ultimo anno di servizio: è quindi consigliabile recedere dall’opzione prima di entrare nell’ultimo anno, tenendo presente che il recesso può essere esercitato una sola volta durante tutto il periodo di spettanza del bonus.
5. Esempio pratico su un cedolino di un 1° LGT
L’esempio seguente è riferito a un cedolino di un 1° Luogotenente e confronta gli importi indicati nelle diverse ipotesi. I valori riportati sono quelli dell’esempio di partenza.
|
Dati di riferimento |
Valore |
|
Anno di cessazione |
2028 |
|
Anzianità effettiva |
39 anni e 7 mesi |
|
Anzianità contributiva |
44 anni e 7 mesi |
|
Anzianità al 31/12/1992 |
4 anni e 8 mesi |
|
Anzianità al 31/12/1995 |
8 anni e 3 mesi |
|
Beneficio Giorgetti – R.A.P. mensile |
€ 414,98 |
|
Durata considerata |
24 mesi |
|
Beneficio complessivo stimato (R.A.P. mensile × 24 mesi) |
€ 9.959,52 |
Confronto degli importi mensili nelle diverse ipotesi:
|
Voce |
Scenario ordinario |
Con Bonus Giorgetti |
Differenza mensile |
|
Ausiliaria |
€ 2.449,87 ~ |
€ 2.422,87 ~ |
− € 27,00 ~ |
|
Trattamento di fine ausiliaria |
€ 2.892,19 ~ |
€ 2.846,44 ~ |
− € 45,75 ~ |
|
Moltiplicatore |
€ 2.583,97 ~ |
€ 2.503,97 ~ |
− € 80,00 ~ |
Come leggere la tabella. Nel caso riportato, gli importi associati al Bonus Giorgetti risultano inferiori rispetto allo scenario ordinario in tutte e tre le voci considerate. La perdita mensile è indicativamente pari a circa € 27 per l’ausiliaria, € 45,75 per il trattamento di fine ausiliaria e circa € 80 per il moltiplicatore.
Attenzione: si tratta di un esempio riferito ai dati riportati e non di una simulazione valida per ogni situazione individuale. Prima di aderire è opportuno verificare la propria posizione previdenziale e gli effetti sui singoli istituti applicabili.